적금 이자 계산하는 법 — 연 이율만큼 안 붙는 이유
「연 4% 적금」에 매달 50만원씩 넣어도 1년 뒤 이자는 4%가 아닙니다. 예금과 적금은 이자가 붙는 방식이 다르기 때문입니다.
적금 이자는 「예치 기간」으로 붙습니다
적금은 매달 넣은 돈이 각각 다른 기간만큼만 은행에 머뭅니다. 첫 달 넣은 돈은 12개월, 마지막 달 넣은 돈은 1개월치 이자만 받습니다. 그래서 실효 수익률은 표시 이율의 절반 남짓이 됩니다. 예금은 목돈이 처음부터 끝까지 예치되니 표시 이율이 그대로 붙습니다.
이자에도 세금이 붙습니다
이자소득에는 이자소득세 14%와 지방소득세 1.4%, 합쳐서 15.4%가 원천징수됩니다. 세후 수령액은 계산한 이자보다 적습니다.
단리와 복리
적금 상품 대부분은 단리입니다. 복리 상품은 이자에 다시 이자가 붙어 기간이 길수록 차이가 벌어집니다. 같은 이율이라도 어느 쪽인지 확인하세요.
우대금리는 조건을 다 채워야 붙습니다
「연 최고 6%」 같은 문구는 기본금리에 우대금리를 더한 값입니다. 급여이체·카드실적·첫 거래 같은 조건을 다 채워야 받습니다. 조건을 못 채우면 기본금리만 적용되니, 계산할 때는 실제로 받을 수 있는 금리를 넣어 보는 편이 정확합니다.
적금계산기 에서는 이렇게 합니다
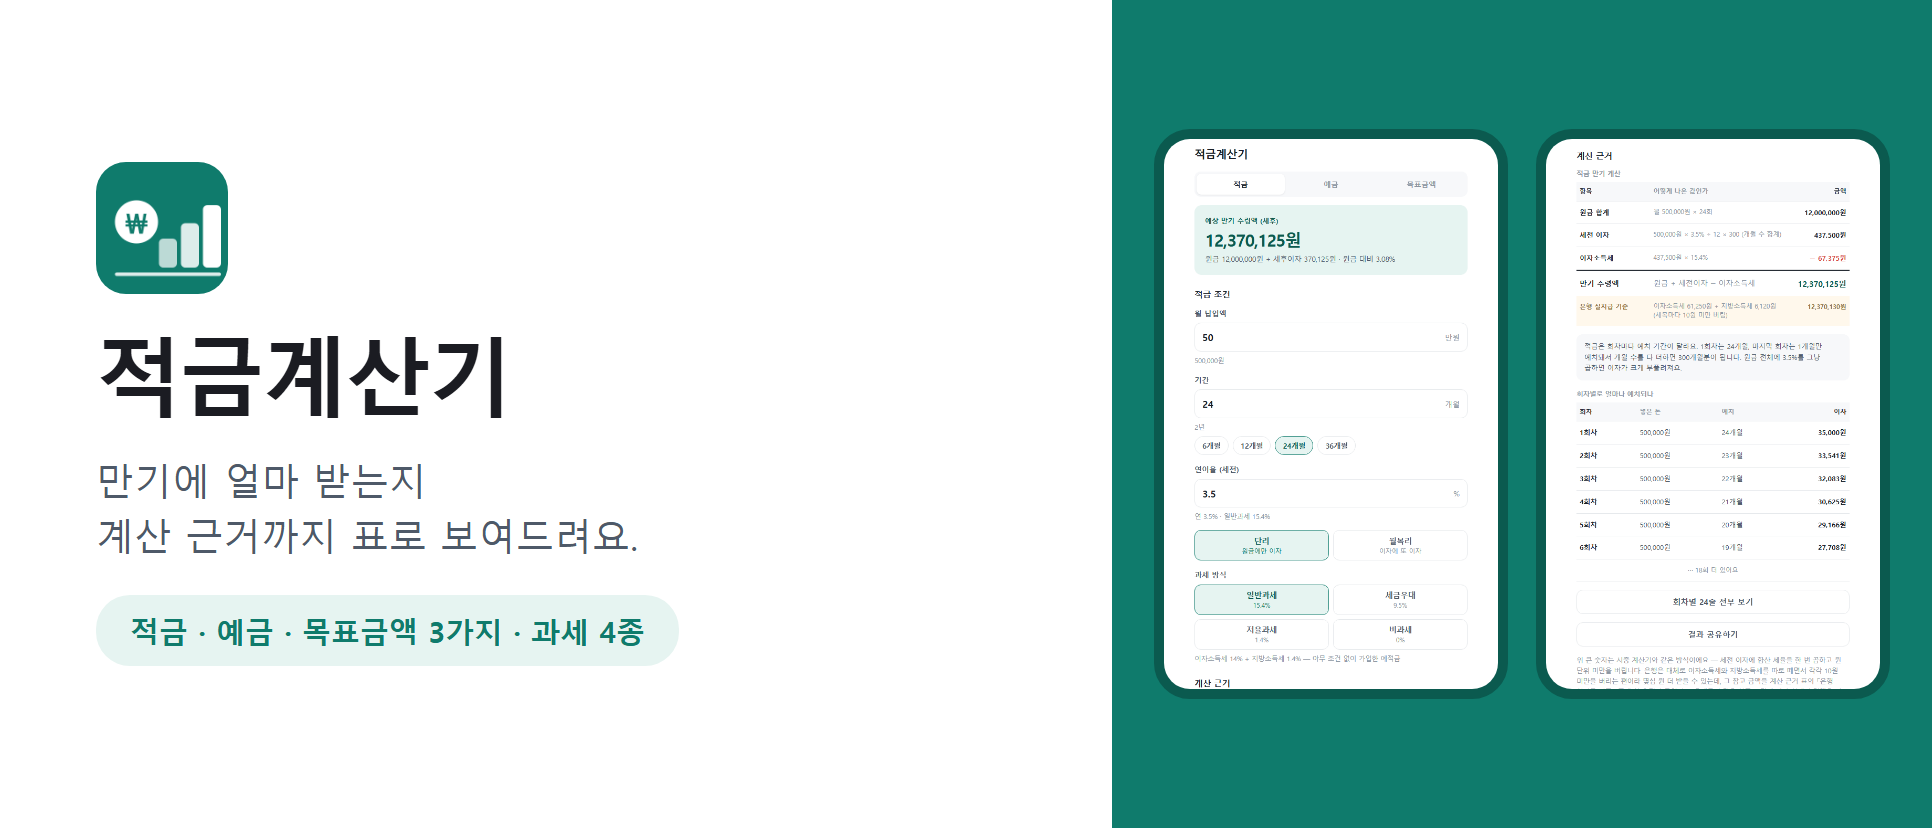
월 납입액과 기간, 이율을 넣으면 만기 수령액과 세후 이자가 나옵니다. 「예금이자계산」으로 목돈을 한 번에 넣었을 때와 비교할 수 있고, 「목표금액역산」은 반대로 「1년 뒤 1천만원을 만들려면 매달 얼마」를 계산합니다.
이런 점이 좋아요
- 적금과 예금을 같은 화면에서 비교할 수 있습니다. 「목돈을 한 번에 넣을까, 나눠 넣을까」를 숫자로 정할 수 있습니다.
- 세후 금액으로 보여 줍니다. 이자소득세 15.4%를 빼기 전 숫자만 보면 계획이 어긋납니다.
- 목표 금액을 넣으면 매달 얼마씩 넣어야 하는지 거꾸로 계산해 줍니다.
- 금리를 바꿔 가며 비교할 수 있어 상품을 고를 때 씁니다.
쓰기 전에 알아 두면 좋은 것
설치도 가입도 없습니다. 토스 앱 안에서 바로 열리고, 앱을 따로 내려받거나 회원가입을 할 필요가 없어요. 쓰다가 그만두면 그걸로 끝입니다.
넣은 값과 기록은 이 휴대폰 안에만 남습니다. 서버로 가져가지 않아요.
무료로 쓰실 수 있고, 대신 화면 아래에 광고가 붙습니다. 광고를 보고 더 쓰는 기능이 있는 경우에는 버튼 이름에 그렇게 적어 두었으니 원하지 않으시면 누르지 않으셔도 됩니다.
휴대폰에서 눌러야 열려요. PC 나 토스가 없는 폰에서는 열리지 않습니다. 설치나 가입은 없고, 넣은 값은 휴대폰 안에만 남습니다.
자주 묻는 것
연 4% 적금에 매달 50만원이면 이자가 24만원 아닌가요?
아닙니다. 각 회차가 예치되는 기간이 달라 실제 이자는 그 절반 남짓이고, 여기서 세금 15.4%가 더 빠집니다.
비과세 상품은 어떻게 되나요?
이자소득세가 면제되거나 낮은 상품이 있습니다. 그 경우 세후 금액이 계산보다 큽니다.
중도해지하면 이자는 어떻게 되나요?
약정 금리가 아니라 훨씬 낮은 중도해지 금리가 적용됩니다. 만기를 채우기 어려울 것 같으면 기간을 짧게 잡는 편이 낫습니다.